政策申报
标签相关文章
-
2026年信创适配新规落地:六层国产化适配与代码全链路审计要求
2026年信创替代进入法治保障阶段,政务与国企信息化项目要求完成六层国产化适配与代码全链路可审计,未达标项目不具备投标与验收资格。国办发〔2025〕34号自1月1日起对本国产品给予20%价格评审优惠,并设80%组件成本占比承诺门槛。梳理适配测试六层技术栈、三项审计指标及不同项目类型的测试重点。
第三方软件测试资讯_CMA/CNAS软件验收动态_标准解读 - 行业资讯 -
软件产品即征即退:软件测试报告的作用、退税计算与材料清单
增值税法2026年1月1日施行后,软件产品超税负即征即退继续实施:一般纳税人销售自行开发的软件产品,按13%征收后实际税负超过3%的部分退还。政策原文的检测证明材料已改为不再提交,但后续管理阶段仍可委托第三方检测。退税计算公式、嵌入式软件销售额倒推、进项税额分摊,以及软件测试报告的实际作用。
第三方软件测试资讯_CMA/CNAS软件验收动态_标准解读 - 软件验收 -
高新技术企业认定需要软件测试报告吗?材料清单与准备要点
高新技术企业认定的法定材料清单中,高新技术产品材料一项包含产品质量检验报告,软件企业的对应材料即第三方软件测试报告。评分体系里科技成果转化能力占30分,软著证明成果归属,测试报告证明产品可用。文章说明清单原文口径、评分加分逻辑、报告的资质与形式审查要求及准备节奏。
第三方软件测试资讯_CMA/CNAS软件验收动态_标准解读 - 软件验收 -
软件测试费用能计入研发费用加计扣除吗?归集口径与资料清单
研发费用延续100%加计扣除比例,但软件测试费用能否归集,关键在测试活动是否属于研发活动——政策明确将常规的质量控制、测试分析排除在外。委托第三方测试按实际发生额80%计入委托方研发费用,且合同需完成技术合同登记。文章说明判定口径、80%规则的算法、辅助账设置与留存备查资料清单及10年保存要求。
第三方软件测试资讯_CMA/CNAS软件验收动态_标准解读 - 软件验收 -
高新技术企业申报与软件企业退税,离不开第三方软件测试报告
高新技术企业申报与软件企业退税,离不开第三方软件测试报告,高企认定与软件产品增值税即征即退是软件企业两大重要政策红利,但申报材料对第三方测试报告有明确要求。本文梳理两份报告的区别与申报要点。
第三方软件测试资讯_CMA/CNAS软件验收动态_标准解读 - 行业资讯 -
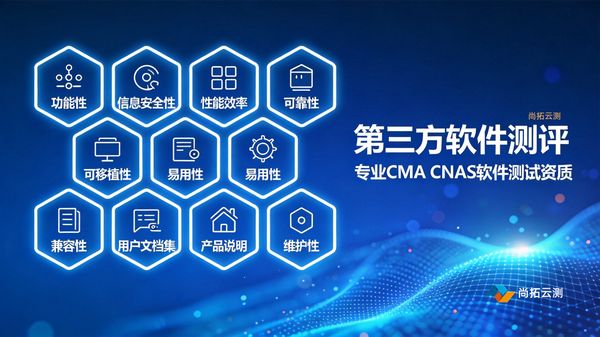
软件测试、检测、测评有何区别?一文分清选对服务
软件测试、检测与软件测评,看似相近的表述,实际在应用场景、依据标准和服务内容上有着清晰的分界。对于需要招投标、项目验收或政策申报的软件企业而言,弄清这三者之间的区别,有助于更精准地选择第三方服务,避免"用错了报告"的尴尬。
第三方软件测试资讯_CMA/CNAS软件验收动态_标准解读 - 行业资讯